Domain eine-zange.de kaufen?
Wir ziehen mit dem Projekt
eine-zange.de um.
Sind Sie am Kauf der Domain
eine-zange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eine-zange.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
BGS DIY 330 Satz Zangen 5 teilig Kombizange Rohrzange Seitenschneider Telefonzange mit KofferBGS DIY 330 Satz Zangen 5 teilig Kombizange Rohrzange Seitenschneider Telefonzange mit Koffer Beschreibung: kompletter Zangensatz für die Werkstatt, den Hobbyschrauber, Haus, Garten, Elektro und Industrie Qualitativ hochwertig, für lange Lebensdauer im täglichen Werkstatt-Einsatz alle Zangen mit 2-Komponenten-Griff für sicheres und präzises Arbeiten ergonomische Griffnorm optimales Übersetzungsverhältnis Folgende Zangen sind im Satz enthalten: 1 x schwedischer Seitenschneider nach DIN 5328 1 x Kombizange 175 mm nach DIN 5544 1 x Telefonzange gerade, 200 mm nach DIN 5236 1 x Telefonzange, gebogen, 200mm nach DIN 5236 1 x Wasserpumpenzange 240 mm nach DIN 5231 1 x Kunststoffkoffer zur Aufbewahrung26,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Reiserücktrittsversicherung ohne Selbstbehalt?
Eine Reiserücktrittsversicherung ohne Selbstbehalt ist eine Versicherungspolice, die es dem Versicherten ermöglicht, die Kosten für stornierte Reisen vollständig erstattet zu bekommen, ohne dass er einen Teil der Kosten selbst tragen muss. Im Falle einer Stornierung aus einem versicherten Grund, wie z.B. Krankheit oder unerwarteten Ereignissen, deckt die Versicherung die gesamten Kosten der Reise. Dies bietet dem Versicherten finanzielle Sicherheit und Schutz vor unvorhergesehenen Ausgaben im Falle einer Stornierung. Es ist wichtig, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Anforderungen entspricht. **
-
Was ist eine Reiserücktrittsversicherung mit Selbstbehalt?
Eine Reiserücktrittsversicherung mit Selbstbehalt ist eine spezielle Art von Versicherung, die es dem Versicherten ermöglicht, im Falle einer Stornierung seiner Reise einen Teil der Kosten selbst zu tragen. Der Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall aus eigener Tasche zahlen muss, bevor die Versicherung einspringt. Dies kann dazu beitragen, die Versicherungskosten zu senken, da der Selbstbehalt als Risikopuffer dient. Es ist wichtig, die Bedingungen und Höhe des Selbstbehalts bei Abschluss der Versicherung zu prüfen, um zu verstehen, wie viel man im Schadensfall selbst tragen muss. Letztendlich bietet eine Reiserücktrittsversicherung mit Selbstbehalt eine gewisse finanzielle Absicherung, falls unvorhergesehene Umstände dazu führen, dass die Reise storniert werden muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
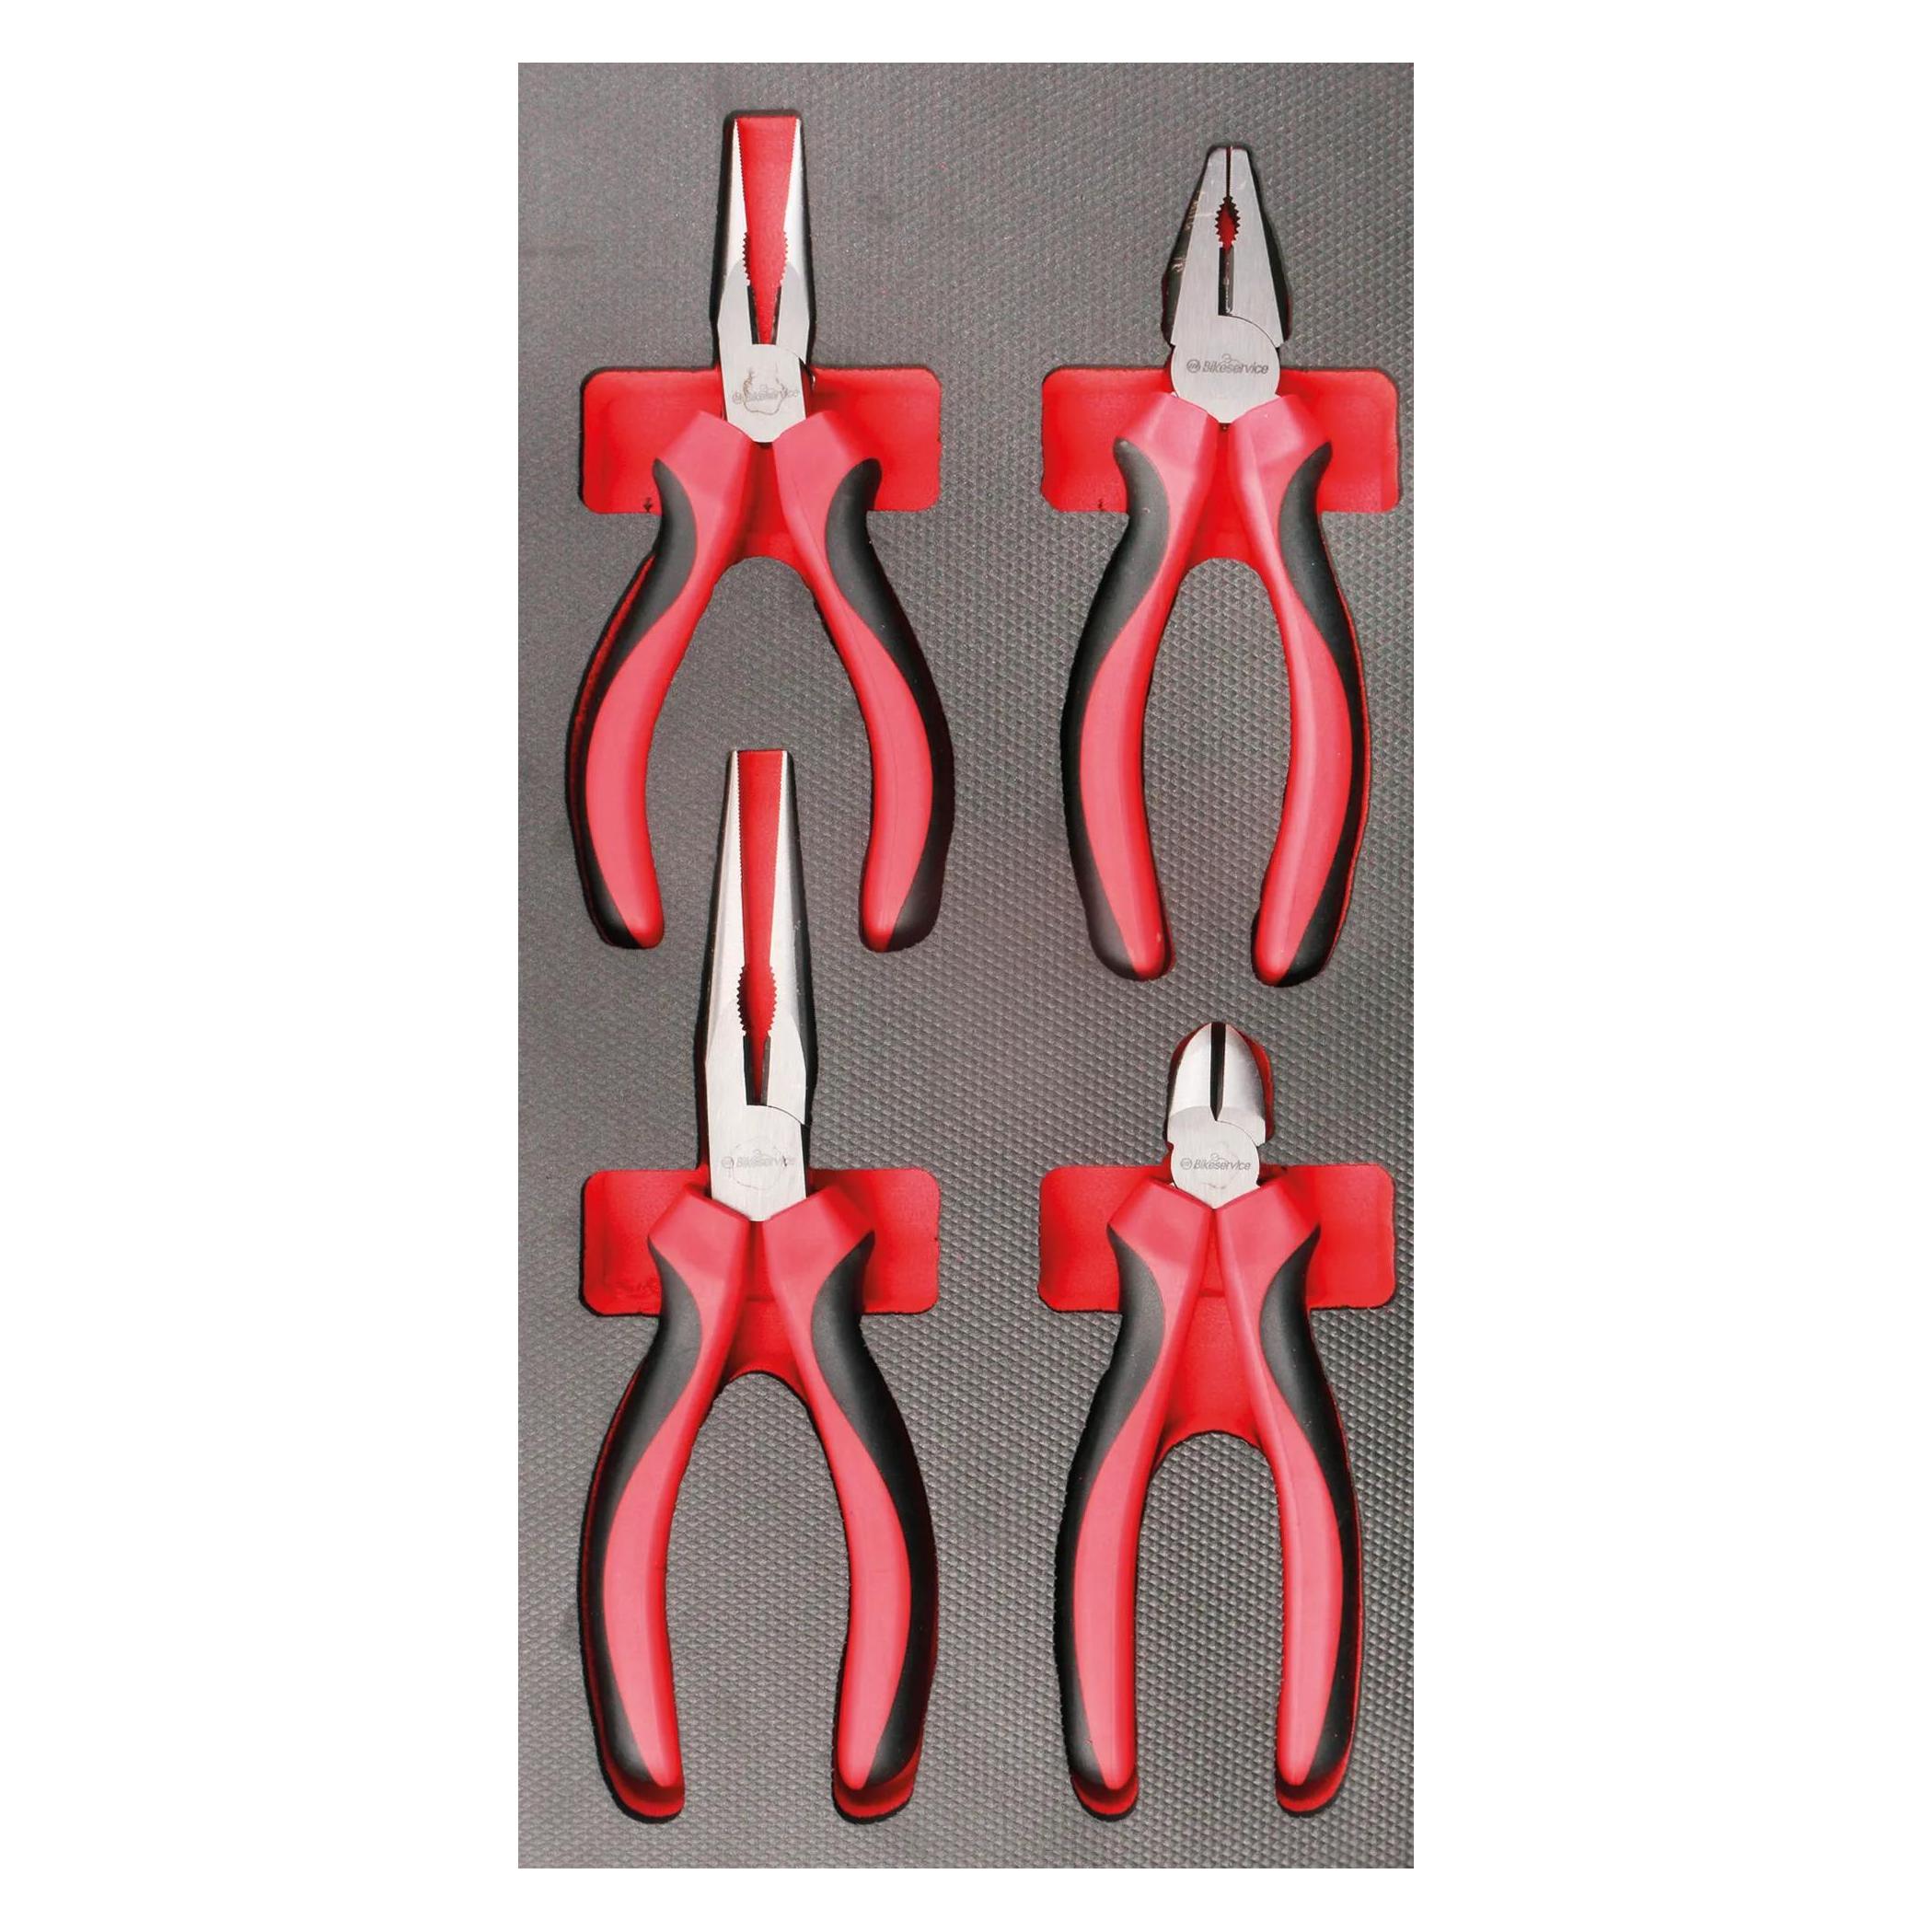
Bikeservice Moduleinlage Zange Flachrund-, Kombizange und Seitenschneider, 4-teiligPassgenaue Werkstatt-Moduleinlage "Zange" von Bikeservice (4-teilig) für Werkstattwagen oder Werkbänke. Mit Flachrundzange, Kombizange und Seitenschneider. Jedes Werkzeug hat seinen festen Platz – für Ordnung, schnellen Zugriff und ..120,44 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
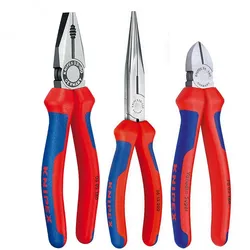
KNIPEX Zangenset Montage Paket 3 teilig 002011 Zange Kombizange SeitenschneiderBeschreibung: Werkzeuge im Kunststoff-Tiefziehteil mit transparentem Deckel attraktive Verkaufsverpackung mit SB-Lochung Abmessungen (B x H x T): 170 x 370 x 40 mmModell: Zangen mit zweifarbigen Mehrkomponenten-GriffhüllenLieferumfang: Knipex Kombizange, Nennmaß: 1, 180 mm (Art.Nr.: 03 02 180) Knipex Flachrundzange mit Schneide (Storchschnabelzange), Nennmaß: 1, 200 mm (Art.Nr.: 26 12 200) Knipex Seitenschneider, Nennmaß: 1, 160 mm (Art.Nr.: 70 02 160)56,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS DIY 330 Satz Zangen 5 teilig Kombizange Rohrzange Seitenschneider Telefonzange mit KofferBGS DIY 330 Satz Zangen 5 teilig Kombizange Rohrzange Seitenschneider Telefonzange mit Koffer Beschreibung: kompletter Zangensatz für die Werkstatt, den Hobbyschrauber, Haus, Garten, Elektro und Industrie Qualitativ hochwertig, für lange Lebensdauer im täglichen Werkstatt-Einsatz alle Zangen mit 2-Komponenten-Griff für sicheres und präzises Arbeiten ergonomische Griffnorm optimales Übersetzungsverhältnis Folgende Zangen sind im Satz enthalten: 1 x schwedischer Seitenschneider nach DIN 5328 1 x Kombizange 175 mm nach DIN 5544 1 x Telefonzange gerade, 200 mm nach DIN 5236 1 x Telefonzange, gebogen, 200mm nach DIN 5236 1 x Wasserpumpenzange 240 mm nach DIN 5231 1 x Kunststoffkoffer zur Aufbewahrung26,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist eine Reiserücktrittsversicherung ohne Selbstbehalt?
Eine Reiserücktrittsversicherung ohne Selbstbehalt ist eine Versicherungspolice, die es dem Versicherten ermöglicht, die Kosten für stornierte Reisen vollständig erstattet zu bekommen, ohne dass er einen Teil der Kosten selbst tragen muss. Im Falle einer Stornierung aus einem versicherten Grund, wie z.B. Krankheit oder unerwarteten Ereignissen, deckt die Versicherung die gesamten Kosten der Reise. Dies bietet dem Versicherten finanzielle Sicherheit und Schutz vor unvorhergesehenen Ausgaben im Falle einer Stornierung. Es ist wichtig, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Anforderungen entspricht. **
-
Was ist eine Reiserücktrittsversicherung mit Selbstbehalt?
Eine Reiserücktrittsversicherung mit Selbstbehalt ist eine spezielle Art von Versicherung, die es dem Versicherten ermöglicht, im Falle einer Stornierung seiner Reise einen Teil der Kosten selbst zu tragen. Der Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall aus eigener Tasche zahlen muss, bevor die Versicherung einspringt. Dies kann dazu beitragen, die Versicherungskosten zu senken, da der Selbstbehalt als Risikopuffer dient. Es ist wichtig, die Bedingungen und Höhe des Selbstbehalts bei Abschluss der Versicherung zu prüfen, um zu verstehen, wie viel man im Schadensfall selbst tragen muss. Letztendlich bietet eine Reiserücktrittsversicherung mit Selbstbehalt eine gewisse finanzielle Absicherung, falls unvorhergesehene Umstände dazu führen, dass die Reise storniert werden muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.